Īsā atbilde
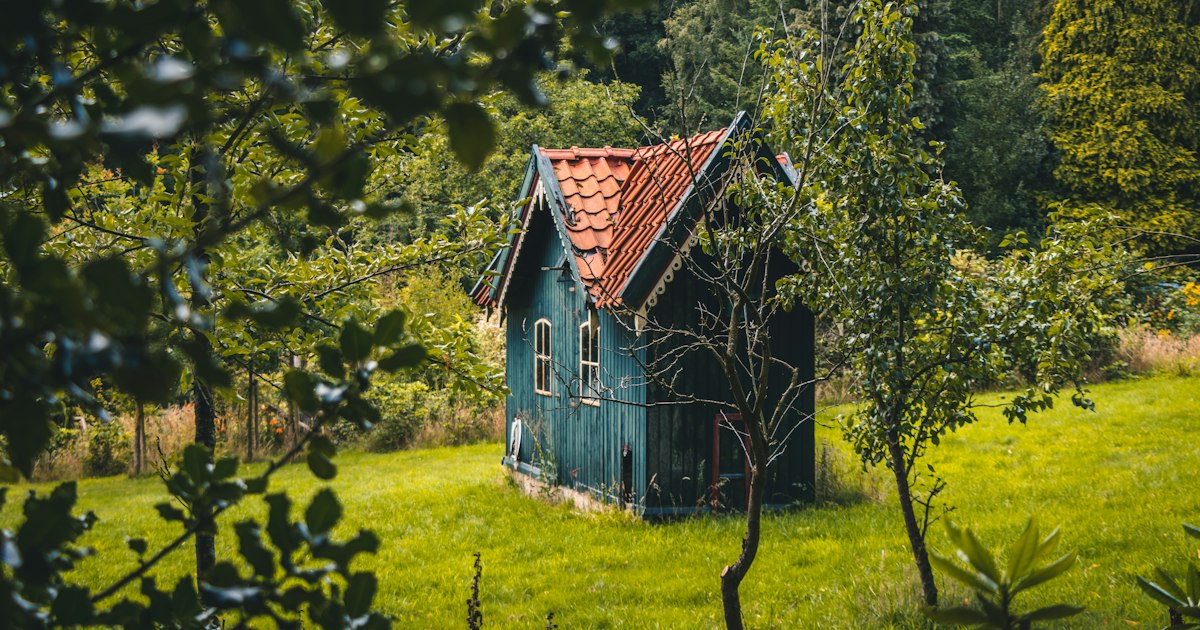
Dažkārt ēka pieder vienai personai, bet zeme zem tās citai. Tā var būt, piemēram, mājiņa nomātā zemes gabalā, dārza māja vai ražošanas ēka uz nomātas zemes. Šādu ēku var būt iespējams izmantot kā kredīta ķīlu, bet tas atkarīgs no konkrētiem apstākļiem. Svarīgākie ir ēkas juridiskais statuss zemesgrāmatā, zemes nomas līguma nosacījumi un ēkas tirgus vērtība.
Vai konkrēto objektu pieņems kā ķīlu, var pateikt tikai pēc dokumentu un īpašuma izvērtēšanas. Šajā rakstā paskaidrojam, ko parasti pārbauda un kā sagatavoties.
Kad ēka un zeme ir dažādu īpašnieku
Latvijā ēka un zeme var būt atsevišķi nekustamie īpašumi ar dažādiem īpašniekiem. Tas bieži ir vēsturisku iemeslu dēļ, piemēram, pēc zemes reformas, vai tāpēc, ka ēka uzcelta uz nomātas zemes.
Šādā situācijā ir divi dažādi jautājumi:
- kam pieder ēka un vai tā ir reģistrēta zemesgrāmatā kā patstāvīgs īpašuma objekts;
- uz kāda pamata jūs izmantojat zemi, piemēram, pēc zemes nomas līguma, un cik ilgi.
Ja ēka zemesgrāmatā nav nostiprināta uz jūsu vārda, to nevar ieķīlāt ar hipotēku. Tāpēc pirmais solis ir pārbaudīt zemesgrāmatas datus. Ja ēka nav reģistrēta, vispirms jānoskaidro, kā to var nostiprināt. Tas ir jautājums zemesgrāmatai vai juristam, nevis kreditētājam.
Ko pārbauda, vērtējot šādu ķīlu
Kreditētājs vērtē ne tikai jūsu maksātspēju, bet arī to, vai ķīla ir droša. Ja zeme pieder citam, ķīlas izvērtēšanā parasti ir vairāk jautājumu nekā tad, kad vienam īpašniekam pieder gan ēka, gan zeme.
Zemesgrāmata
Tiek pārbaudīts, vai:
- ēka ir ierakstīta zemesgrāmatā uz jūsu vārda;
- nav citu hipotēku, aizliegumu vai atzīmju;
- zemes gabala īpašnieks un ēkas īpašnieks ir skaidri identificējami.
Zemes nomas līgums
Nomas līgums bieži ir svarīgākais dokuments. Kreditētāji parasti skatās:
- cik ilgs ir nomas termiņš un vai tas pārsniedz kredīta termiņu;
- vai nomas maksa un tās maiņas nosacījumi ir saprotami;
- vai zemes īpašnieks var vienpusēji izbeigt līgumu un kādos gadījumos;
- vai nomas tiesības ir nostiprinātas zemesgrāmatā.
Ja nomas līgums beigsies agrāk nekā kredīts, ķīla kļūst nenoteiktāka. Tad var nākties vispirms pagarināt nomu vai vienoties ar zemes īpašnieku par ilgāku termiņu. Savukārt kredīta termiņu var izvēlēties īsāku, tomēr tad ikmēneša maksājums būs lielāks.
Zemes īpašnieka piekrišana
Atkarībā no nomas līguma un situācijas var būt nepieciešama zemes īpašnieka piekrišana vai vismaz informēšana. Ja zemes īpašnieks mainās, jaunajam īpašniekam parasti ir saistošs spēkā esošais nomas līgums, taču precīzas sekas jāskata konkrētajā gadījumā. Šeit noder jurista konsultācija.
Kā tiek noteikta vērtība un aizdevuma summa
Grand Credit aizdevuma summa ir līdz 75 % no ķīlas īpašuma tirgus vērtības, ko nosaka sertificēta vērtētāja novērtējums. Tas attiecas arī uz ēkām.
Ja zeme nepieder jums, vērtētājs ņem vērā, ka ēkas vērtība ir saistīta ar zemes izmantošanas tiesībām. Īss nomas termiņš vai nenoteikti nosacījumi var samazināt ēkas tirgus vērtību. Līdz ar to arī iespējamā aizdevuma summa var būt mazāka nekā salīdzināmai ēkai uz paša zemes gabala.
Vērtība un summa tiek noteikta pēc konkrētā novērtējuma, tāpēc iepriekš nevar nosaukt precīzu skaitli. Orientējošu priekšstatu var gūt, izmantojot lapu Cik varu saņemt pret savu īpašumu?, taču gala summu nosaka vērtētāja atzinums un maksātspējas izvērtējums.
Ko Grand Credit pieņem kā ķīlu
Grand Credit izsniedz kredītus tikai pret nekustamā īpašuma ķīlu. Ķīlā pieņem dzīvokli, privātmāju, zemes gabalu un uzņēmumu programmās komercīpašumu visā Latvijā.
Vai konkrēta ēka uz svešas zemes der kā ķīla, vērtē kredītspeciālists, izskatot dokumentus un īpašuma novērtējumu. Lēmumu pieņem pēc pieteikuma, maksātspējas un ķīlas izvērtēšanas, un atteikums ir iespējams. Precīzus nosacījumus un GPL kredītspeciālists nosauc pirms līguma parakstīšanas.
Kas notiek pēc līguma parakstīšanas
Ja ķīla tiek apstiprināta un līgums parakstīts, hipotēku nostiprina zemesgrāmatā. Ēka paliek jūsu īpašumā. Pēc pēdējā maksājuma hipotēku dzēš.
Jāatceras, ka ķīla nav formalitāte. Ja saistības netiek pildītas, kreditētājs var vērst piedziņu uz ieķīlāto īpašumu, tātad arī uz ēku. Ēkas uz svešas zemes gadījumā ir vēl viens risks: ja zemes nomas attiecības izbeidzas, var mainīties arī ēkas izmantošanas iespējas un vērtība. To vērts apsvērt pirms lēmuma.
Izmaksas, kas jāņem vērā
Papildus procentiem ir arī vienreizējas izmaksas. Saskaņā ar Grand Credit cenrādi, kas spēkā no 11.06.2024., privātpersonām:
- pieteikuma izskatīšana: bezmaksas;
- dokumentu noformēšana aizdevuma saņemšanai: no 2 % no aizdevuma summas (min. 215 EUR);
- nodrošinājuma objekta apsekošana/novērtēšana: no 120 EUR;
- ķīlas reģistrācija: 100 EUR + 0,1 % no aizdevuma summas;
- īpašuma apdrošināšana: saskaņā ar apdrošinātāja cenrādi.
Uzņēmumiem šīs pozīcijas ir tādas pašas. Pilnu sarakstu, tostarp izmaksas par līguma izmaiņām un pirmstermiņa atmaksu, skatiet cenrādī.
Procentu likme sākas no 9 % gadā. Reprezentatīvais piemērs: aizdevums 10 000 € uz 120 mēnešiem, fiksēta procentu likme 9 % gadā, noformēšanas komisija 215 €, ikmēneša maksājums 126,68 €, gada procentu likme (GPL) 9,94 %, kopējā atmaksājamā summa 15 416,60 €.
Piemērs aprēķināts fiksētai likmei un anuitātes grafikam. Jūsu nosacījumi atkarīgi no summas, termiņa, ķīlas un maksātspējas novērtējuma.
Salīdzinot piedāvājumus, skatiet kopējās izmaksas un GPL, nevis tikai ikmēneša maksājumu. GPL ietver komisijas, un tas ir salīdzināmākais rādītājs.
Kā sagatavoties
- Pārbaudiet zemesgrāmatu. Noskaidrojiet, vai ēka ir reģistrēta uz jūsu vārda un vai nav apgrūtinājumu.
- Sameklējiet nomas līgumu. Pievērsiet uzmanību termiņam, nomas maksai un izbeigšanas nosacījumiem.
- Aprēķiniet savas iespējas. Pārliecinieties, ka maksājumu varēsit segt arī tad, ja ienākumi uz laiku samazinās.
- Apsveriet kredīta mērķi un summu. Aizņemieties tikai tik, cik tiešām nepieciešams.
- Pārrunājiet situāciju ar kredītspeciālistu. Vislabāk to darīt, kad ir pieejami dokumenti.
Ja ēka kā ķīla nav piemērota
Dažkārt ēka uz svešas zemes tomēr neder par nodrošinājumu, piemēram, nomas termiņš ir pārāk īss vai ēka nav reģistrēta. Tad ir vairākas iespējas, ko ir vērts apsvērt:
- izpirkt zemi vai vienoties ar zemes īpašnieku par ilgāku nomu;
- piedāvāt ķīlā citu nekustamo īpašumu, kas pieder jums vai citai personai, ja tas ir iespējams un tiek saskaņots ar kreditētāju;
- pārskatīt nepieciešamo summu vai atlikt aizņemšanos.
Jautājumus par ķīlas iespējām varat uzdot kredītspeciālistam. Daļu atbilžu var atrast arī sadaļā Jautājumi. Vispārīgu informāciju par kredītu pret īpašumu sniedz lapa Nauda jebkuram mērķim pret nekustamā īpašuma ķīlu.
Nobeigumā
Ēka uz svešas zemes var būt kredīta ķīla, bet šādā gadījumā jāpārbauda vairāk nekā parasti: zemesgrāmatas ieraksti, nomas termiņš un īpašuma vērtība. Atcerieties, ka kredīts ir saistības, kas jāatmaksā, un ieķīlātais īpašums ir nodrošinājums.
Ja vēlaties iegūt priekšstatu par iespējamo maksājumu, varat to aprēķināt kredīta kalkulatorā vai uzzināt, cik varat saņemt pret savu īpašumu. Rezultāti ir orientējoši, un gala nosacījumus nosaka pēc pieteikuma izvērtēšanas.